 //
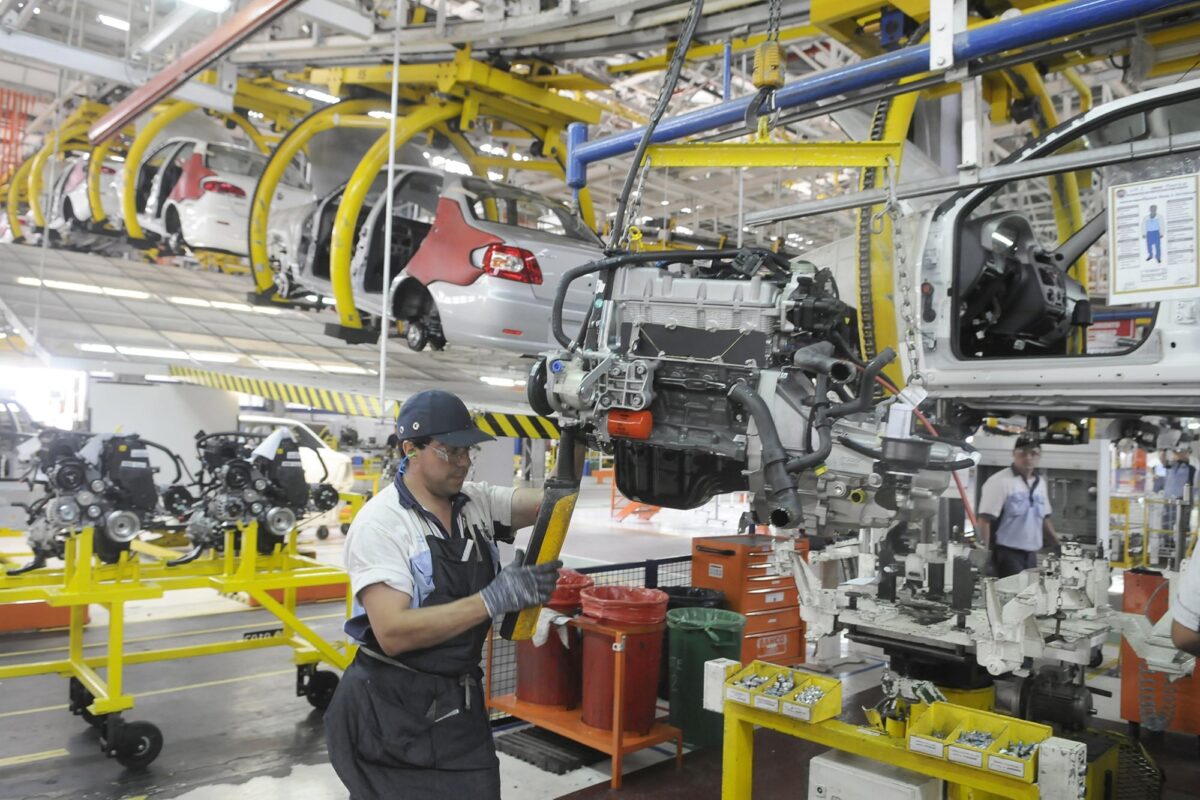
La utilización de la capacidad instalada en la industria registró en agosto una leve mejora respecto de julio, aunque se mantuvo por debajo del nivel observado un año atrás. Según informó el Indec, las fábricas operaron al 58,5% de su potencial productivo, frente al 58,2% del mes anterior; sin embargo, en la comparación interanual, el indicador cayó 1,1 puntos porcentuales respecto del 59,6% de agosto de 2025.
El dato ratifica un escenario de bajo aprovechamiento de la estructura industrial, con más del 40% de la capacidad productiva sin utilizar. Además, el nivel de agosto se ubicó por debajo de los registros de marzo (59,8%), abril (59,9%) y junio (59,1%), lo que refleja la dificultad del sector para sostener una recuperación consistente.
La utilización de la capacidad instalada mide qué proporción de la capacidad productiva disponible está siendo efectivamente utilizada por la industria. El indicador se construye a partir de un relevamiento de entre 600 y 700 empresas manufactureras y es seguido de cerca como una señal de la marcha de la actividad fabril.
Al igual que ocurre con otros indicadores de actividad, detrás del promedio general conviven, sin embargo, realidades muy diferentes. La refinación de petróleo volvió a liderar el ranking sectorial con una utilización del 88,8% de su capacidad instalada, por encima del 86,1% registrado un año antes. El Indec explicó la mejora por el mayor procesamiento de petróleo crudo.
También operaron por encima del promedio las industrias metálicas básicas (70,1%), alimentos y bebidas (66,4%), sustancias y productos químicos (65,2%) y papel y cartón (61,3%). En particular, el complejo químico mostró una de las mejoras más significativas respecto de agosto del año pasado, cuando había utilizado el 60,1% de su capacidad. Según el organismo, el desempeño estuvo impulsado por una mayor producción de detergentes y jabones, que avanzó 6% interanual.
En el extremo opuesto se ubicaron varios de los sectores más rezagados. La metalmecánica, excluida la industria automotriz, utilizó apenas el 35,9% de su capacidad instalada, muy por debajo del 44,6% registrado un año atrás. La caída respondió principalmente al desplome en la producción de maquinaria agropecuaria y de electrodomésticos, que retrocedieron 37,9% y 28% interanual, respectivamente.
La industria automotriz también mostró un deterioro relevante. La utilización de la capacidad instalada descendió a 46,2%, frente al 53,3% de agosto de 2025, en línea con una menor producción de vehículos por parte de las terminales.
En tanto, el bloque de productos minerales no metálicos operó al 54,5%, cuatro puntos porcentuales por debajo del 58,5% de un año atrás. El retroceso estuvo asociado a una menor elaboración de cemento y a una caída en la producción de vidrio.
Alimentos y bebidas, uno de los sectores de mayor incidencia dentro de la industria manufacturera, registró una utilización del 66,4%, apenas por debajo del 66,6% de agosto del año pasado. El Indec atribuyó esa leve baja principalmente a la menor producción de carne vacuna, que se redujo 8,1% interanual.
La evolución mensual del indicador refleja una recuperación irregular durante 2026. Tras comenzar el año en 53,9%, la utilización de la capacidad instalada subió a 54,6% en febrero y escaló hasta 59,8% en marzo. Luego se mantuvo cerca del 60% en abril, retrocedió a 58,3% en mayo, repuntó a 59,1% en junio, volvió a bajar a 58,2% en julio y recuperó tres décimas en agosto.
Tomás Amerio, economista en la Fundación Libertad y Progreso, comentó que entre enero y agosto la utilización promedió 57,8%, exactamente lo mismo que en 2025, aunque la producción manufacturera acumula una caída de 2,7%. “Que el uso no empeore con menos producción sugiere que la capacidad instalada también se está achicando, por cierres de líneas o de plantas, y que el ajuste se hace por el lado de la oferta”, analizó.
Según Amerio, la dispersión sectorial muestra justamente eso. En ese sentido, detalló: “Refinación (88,8%), metálicas, alimentos y químicos, ligados a recursos y exportación, operan por encima de 65%, mientras que metalmecánica (35,9%) y automotriz (46,2%), dependientes del mercado interno, quedan en niveles que no justifican nueva inversión. Si el consumo se recupera, probablemente se absorba con capacidad ociosa antes que con empleo o inversión industrial”.