 //
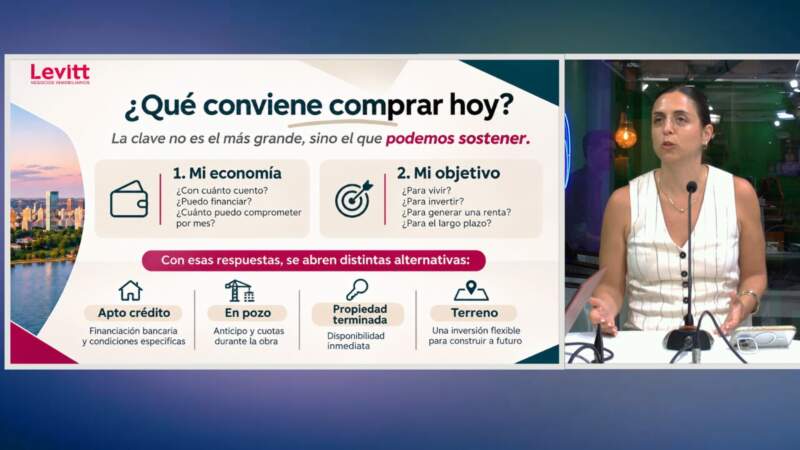
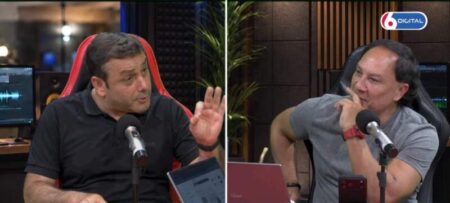
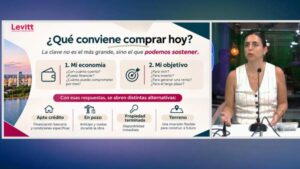
Planificar la compra de una vivienda o una inversión inmobiliaria requiere hoy de un análisis minucioso que combine el estado de las finanzas personales, el perfil de riesgo y las oportunidades reales que ofrece el mercado local. Con este enfoque, la Licenciada en Comunicación Social y propietaria de Levitt Inmobiliaria, Eliana Levitt, pasó por los estudios de C6Digital durante el programa Cadena de Noticias para trazar un panorama detallado sobre cómo se está moviendo el sector en la capital provincial.

Durante la entrevista, Levitt remarcó que, si bien la información macroeconómica y los valores de referencia están hoy al alcance de un clic, el verdadero desafío radica en contar con el asesoramiento adecuado para tomar decisiones estratégicas. «Esto no es una compra impulsiva, es una planificación. El punto de partida es valorar que uno puede hacerse la pregunta de si es para vivir o para invertir, reconocer dónde está parado económicamente y cuál es el objetivo», señaló.

Preguntas iniciales y perfiles de inversión
A la hora de dar el primer paso, la referente inmobiliaria destacó que es fundamental evaluar variables concretas:
El ahorro inicial y la capacidad de endeudamiento: Saber con qué capital líquido se cuenta para afrontar una entrega inicial —ya sea para un crédito hipotecario o un desarrollo en pozo— y definir cuánto de los ingresos mensuales se pueden comprometer sin afectar la calidad de vida.
El destino del inmueble: Distinguir si la operación busca resolver la vivienda propia, generar una renta a corto plazo, proyectar un espacio para los hijos universitarios o simplemente resguardar y capitalizar patrimonio a largo plazo.

Opciones y valores de referencia en Posadas
Para quienes evalúan alternativas concretas en el mercado actual, Levitt compartió un mapeo de precios y tipologías que van desde el resguardo inicial de capital hasta desarrollos residenciales de jerarquía:
Lotes e inversión inicial: Existen opciones de terrenos en zonas de expansión urbana como Rincón de Itambé —cercanos a la Ruta 12 y al área del Silicon— desde 17.000 dólares, ideales para quienes buscan lotes naturales con proyección de revalorización a medida que avanzan las obras de infraestructura y accesibilidad.

Departamentos usados céntricos (Apto Crédito): Un departamento de un dormitorio, con comodidades como SUM y ubicado sobre ejes estratégicos como las calles Santa Fe y Rivadavia, cotiza alrededor de 55.000 dólares. Estas unidades resultan muy buscadas tanto para renta como para futuros universitarios, cumpliendo con los requisitos de escritura y antigüedad que exigen las líneas de créditos hipotecarios bancarios. En tanto, unidades usadas de dos dormitorios en zonas consolidadas como Alvear y Colón se ubican en torno a los 75.000 dólares.
Emprendimientos en construcción (Al Pozo): Para quienes prefieren planes de financiación flexibles sin recurrir a la banca tradicional, las desarrolladoras ofrecen esquemas de pago con anticipos (por ejemplo, desde los 20.000 dólares en zonas del primer anillo como el Dipólito) y cuotas actualizadas mensualmente por el índice de la Cámara Argentina de la Construcción (CAC), sin intereses punitorios.
Propiedades de categoría y gama alta: En el segmento de residencias premium, como los desarrollos de tres dormitorios en primera línea frente al río, los valores parten desde los 206.000 dólares para dos dormitorios y alcanzan los 217.000 dólares para superficies mayores, ofreciendo esquemas de financiación propios de las empresas constructoras que facilitan el acceso mediante entregas iniciales del 40% y plazos de hasta 36 cuotas.
El impacto de los créditos hipotecarios y la negociación
Consultada sobre el comportamiento del mercado actual, Levitt reconoció que tras los meses de mayor dinamismo impulsados por la aparición de las líneas hipotecarias, el ritmo de cierres se ha vuelto más selectivo, aunque las operaciones continúan concretándose gracias a la flexibilidad en la negociación entre compradores y vendedores.

En este sentido, advirtió sobre las limitaciones normativas vigentes: «Los créditos hipotecarios exigen propiedades terminadas, con más de cinco años de antigüedad, planos y escritura inscripta. Los departamentos en pozo o a estrenar bajo la figura de fideicomiso todavía no califican para el formato apto crédito bancario tradicional», explicó, subrayando la importancia de distinguir entre la financiación privada que ofrecen las constructoras y los préstamos del sistema financiero.
Finalmente, la especialista invitó a los interesados a acercarse a la inmobiliaria para recibir un asesoramiento personalizado que permita alinear las expectativas personales con la realidad de un mercado dinámico y profundamente atravesado por el contexto económico actual.